.

Mostrando postagens com marcador Educação Financeira. Mostrar todas as postagens

É difícil poupar?

poupar ou não poupar?
Agora à tarde no Jornal Hoje, assisti uma reportagem onde dizia que apenas 30% dos brasileiros fazem algum tipo de poupança.

Em um país onde aproximadamente 10% da população é dona de 75% de toda da riqueza gerada, posso dizer que esse número de poupadores me surpreendeu.

Na mesma reportagem, um jovem de 23 anos que ganha R$ 2000, disse que paga a faculdade e comprou à vista uma casa de 40 mil reias. Realmente estes números são impressionantes e mostram que apesar de muita gente dizer que é impossível poupar uma pequena quantia por mês, há muitos outros que mostram o contrário.

Poupar é um hábito que exige disciplina e para alguns este hábito é impossível. Conheço pessoas que quando tinham uma renda mensal de mil reais, apesar que não conseguirem poupar, viviam tranquilamente e sem dívidas. Agora estas mesmas pessoas que já ganham 5 ou 6 vezes mais do que antes, continuam sem uma poupança e até mesmo contraíram dívidas.

Mas como isso é possível?

A explicação mais simples vem do padrão de vida de cada pessoa. Sem o hábito de poupar, quando recebem um dinheiro extra, a maior parte da população logo encontra um destino para este novo recurso. TV a cabo, internet de alta velocidade, celular novo, cabeleireiro uma vez por semana, prestação do carro novo, etc. São vários os meios de subir o padrão de vida e consequentemente o custo para mante-lo. O mais interessante é que a maioria não percebe para onde vai o dinheiro recebido no aumento de salário do mês anterior.

Atualmente o Brasil vive um momento econômico surpreendente mesmo com grande parte dos países de primeiro mundo em crise. Devo lembrar que a economia é cíclica e sempre haverá altos e baixos. Fatalmente a Brasil será afetado por uma crise em breve e são nestas horas que a poupança faz a diferença. Quem consegue guardar suas economias nas "vacas gordas", são os mesmos que não vão sofrer dificuldades nas "vacas magras".

E você, quanto consegue poupar por mês?


Como calcular o IRRF?


Você sabe como funciona o cálculo do IRRF (Imposto de Renda Retido na Fonte)?

Para calcular o IRRF devemos seguir a tabela correspondente ao ano conforme abaixo:
Ano 2007:
Tabela IRRF 2007
Ano 2008:Tabela IRRF 2008
Ano 2009:Tabela IRRF 2009
Ano 2010:Tabela IRRF 2010


Para entendermos o cálculo do IRRF devemos saber como chegar na base de cálculo
A base de cálculo do IRRF pode ser conseguida através do rendimento bruto menos as deduções abaixo (quando aplicável):


- Previdencia Social (o que é desontado de INSS)
- nº de dependentes
- pensão alimentícia judicial
- Outras deduções (Previdência Privada, FAPI e Parcela isenta de aposentadoria, reserva remunerada, reforma e pensão para declarante com 65 anos ou mais, caso não tenha sido deduzida dos rendimentos tributáveis. Carne-leão: Livro Caixa)


Abaixo vou apresentar alguns exemplos de cálculo do IRRF de acordo com cada faixa da base cálculo.

Exemplo 1: uma pessoa que tenha base de cálculo de R$ 1200,00 está isenta de pagar IR, pois a faixa de isenção atual abrange ganhos de até R$ 1.372,81.

Exemplo 2: uma pessoa que tenha base de cálculo de R$ 1.380,00 não pagará 15% sobre o total, mas somente do que ultrapassar os R$ 1.372,81, sendo assim o IRRF será de R$ 1,08.

Exemplo 3: uma pessoa que tenha base de cálculo de R$ 5.500,00 pagará o imposto conforme abaixo:

- sobre R$ 1.372,81 está isento do IRRF
- sobre R$ 1.370,44 (R$ 2.743,25 – R$ 1.372,81 = R$ 1.370,44) pagará 15% ou R$ 205,56
- sobre R$ 2.756,75 (R$ 5.500,00 – R$ 2.743,25 = R$ 2.756,75) pagará 27,5% ou R$ 758,10

Base de cálculo do IRRF = R$ 5.500,00
Total do Imposto de Renda Retido na Fonte = R$ 963,66


Clique aqui para fazer a simulação do cálculo do IRRF mensal.


Clique aqui para fazer a simulação do cálculo anual exercício de 2008, ano-calendário de 2007.


Fonte: Site da Receita Federal

O que é Imposto de Renda?

O IR (Imposto de Renda) é o principal tributo brasileiro. É cobrado sobre os rendimentos de pessoas físicas e possui isenções e aliquotas definidas pela receita federal.

Os trabalhadores assalariados que possuem carteira assinada têm o IR retido na fonte, ou seja, a empresa desconta o tributo e recolhe ao fisco, entretanto, como a empresa não considera as deduções previstas em lei como número de dependentes e despesas diversas, é possível restituir o que foi cobrado indevidamente na declaração anual. Caso o contribuinte possua outros rendimentos como investimentos, aluguéis, etc, é bem provável que seja necessário pagar à Receita Federal o imposto devido.

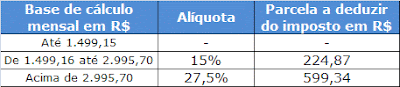
Abaixo apresento a tabela com a base de cálculo mensal do IR 2008.


Outras alíquotas do IR:

Rendimentos de Capital:
Fundos de longo prazo e aplicações de renda fixa, em geral:
- 22,5% para aplicações com prazo de até 180 dias;
- 20,0% para aplicações com prazo de 181 até 360 dias;
- 17,5% para aplicações com prazo de 361 até 720 dias;
- 15,0% para aplicações com prazo acima de 720 dias;


Fundos de curto prazo:

- 22,5% para aplicações com prazo de até 180 dias;
- 20,0% para aplicações com prazo acima de 180 dias;

Fundos de ações:
- 15%;

Aplicações em renda variável:
- 0,005%;

Remessas ao Exterior:
25% (rendimentos do trabalho, com ou sem vínculo empregatício, aposentadoria, pensão por morte ou invalidez e os da prestação de serviços, pagos, creditados, entregues, empregados ou remetidos a não-residentes) e 15% (demais rendimentos de fontes situadas no Brasil);


Outros Rendimentos:

30% (prêmios e sorteios em dinheiro), 20% (prêmios e sorteios sob a forma de bens e serviços), 1,5% (serviços de propaganda) e 1,5% (remuneração de serviços profissionais).

fonte: Site da Receita Federal

Cálculo do INSS

Você sabe como é feito o cálculo do INSS? Você sabia que o INSS tem influência direta nos seus rendimentos?

Antes de iniciarmos o cálculo do INSS vamos conhecer um pouco mais do que se trata.

O INSS (Instituto Nacional de Seguro Social) é o caixa do que conhecemos como Previdência Social. É responsável pela arrecadação dos recursos descontados de todos os trabalhadores com registro em carteira e pagamento dos benefícios.

É um dever do trabalhador realizar uma contribuição mensal que é descontada na fonte pagadora e um direito do trabalhador contribuinte receber o benefício em um dos casos abaxo:

- aposentadoria
- invalidez
- auxílio-acidente
- auxílio-doença
- salário-maternidade
- salário-família
- pensão por morte

Também é possível inscrever-se e pagar como contribuinte individual em caso de autônomos e trabalhadores temporários. Estudantes, donas-de-casa e desempregados podem ser segurados pagando como contribuintes facultativos.

Tabela para cálculo do INSS – trabalhador assalariado:


Obs.: O teto máximo do salário de contribuição é R$ 2.894,28, limitando-se ao teto de R$ 318,37, com alíquota de 11%.

Tabela para cálculo do INSS – contribuinte individual:


A alíquota para contribuinte individual é de 20% respeitando-se o mínimo e o máximo conforme a tabela.


Obs.: Os valores destas tabelas são válidos para o ano de 2008 e podem ser alterados sem aviso prévio. Para saber mais acesse o site do Ministério da Previdência Social.

Divisão de Classes Sociais no Brasil


Você sabe a que classe pertence? Classe A, B, C, classe média, etc...

No site Olhar 360º encontrei uma pesquisa realizada pela ABEP – (Associação Brasileira das Empresas de Pesquisa) que difiniu as novas classes sociais brasileiras para 2008.


Esta pesquisa é utilizada pelos profissionais de marketing para definir públicos-alvo de certas campanhas publicitárias.

Certo, após os devidos créditos, vamos à divisão atual. Criei uma tabela para melhor visualização dos dados:


Na pesquisa realizada pela ABEP, foi considerado tanto renda familiar quanto posse de bens. Automóveis, aparelhos de TV em cores, rádios, banheiros, empregadas domésticas, máquinas de lavar roupa, geladeira e freezer, vídeo cassete ou DVD e nível de instrução do chefe da família fazem parte dos itens pesquisados e pontuados. As novas classes foram definidas somando os pontos obtidos em todos os itens.


Educação Financeira agora!

Educação é muito importante para qualquer indivíduo que almeja melhorar sua condição de vida, entretanto, o que não aprendemos na escola pode ser o diferencial para alcançarmos o sucesso.

A maioria absoluta das escolas ainda não ensinam como devemos agir frente ao dinheiro e acabam formando analfabetos financeiros. Isso explica porque muitas pessoas que possuem grau de estudo elevado vivem endividadas enquanto outras que não tiveram oportunidade de estudar são ricas, elas aprenderam desde cedo mesmo que inconscientemente o valor do dinheiro.

Uma pessoa educada financeiramente consegue utilizar o dinheiro em seu favor de forma inteligente.

A educação financeira deveria ser matéria obrigatória em todas as escolas e faculdades do país, pois a maioria dos indivíduos quando entram no mercado de trabalho e começam a ganhar seus primeiros tostões passam a utilizá-los de forma inadequada e talvez passem a vida inteira como escravos das dívidas.

Estou dedicando parte do meu tempo neste espaço para tentar ajudar as pessoas que realmente desejam vencer e não sabem como. Continuarei apresentando neste blog os conselhos e dicas dos maiores especialistas em finanças pessoais assim como minhas próprias experiências rumo à independência financeira.

Não deixe para depois, sua saúde financeira requer atenção agora!!!