.

Mostrando postagens com marcador Saindo do vermelho. Mostrar todas as postagens

Comunidade de empréstimos, juros abaixo do mercado

comunidade de empréstimosVocê está precisando de um empréstimo? Que tal trocar sua dívida por outra com juros abaixo do mercado? Está procurando uma nova forma de investimento?
Chega ao Brasil uma alternativa para conseguir aquele tão sonhado empréstimo sem precisar se submeter aos juros abusivos de bancos e cartões de crédito. Inclusive, esta pode ser uma excelente forma de se livrar daquela dívida do cartão com juros de 12% ao mês.
Estou falando de uma comunidade de empréstimos, onde pessoas físicas interessadas em investir com taxas de retorno maiores do que poupança e CDBs, podem emprestar dinheiro para quem precisa de um empréstimo seja para pagar dívidas, ampliar um negócio próprio, viajar e quem sabe fazer uma plástica...
O funcionamento é bem simples e totalmente online, o site www.fairplace.com.br disponibiliza uma plataforma segura para que tudo aconteça da forma mais clara possível, além disso, a Fairplace checa as informações dos tomadores do empréstimo e da uma nota para que os investidores possam escolher entre os empréstimos mais interessantes.
Os tomadores do empréstimo podem expor seus motivos e escolher a taxa que desejam pagar pelo empréstimo, tentando incentivar os investidores .
A idéia ainda é nova no Brasil, mas já existe há algum tempo na Europa, EUA e Japão. A revista Época fez uma matéria sobre esta nova idéia, clique e leia a matéria.
Você ainda tem dúvidas? Entre no site da Fairplace e veja todos os detalhes do funcionamento desta nova forma de empréstimos que promete crescer muito nos próximos anos.

Pequenos gastos do dia-a-dia

Controle seus gastosVocê já parou para pensar qual é seu gasto mensal?

A grande maioria das pessoas dirá que sim, entretanto, é muito comum que esqueçam dos pequenos gastos do dia-a-dia quando fazem as contas para comprar uma TV nova ou realizar outro desejo qualquer.

Considerar os pequenos gastos é um grande passo para não ficar endividado.

Sabe aquele sorvete que você comprou naquele dia ensolarado, lembra a nota de R$ 5,00 que dissolveu no bolso da sua calça após a lavagem, e aquela moeda que você perdeu quando foi à padaria, lembra também dos 5 centavos que a caixa do mercado disse que ficaria devendo, pois não tinha troco? Tudo isso deve entrar em seu orçamento mensal.

Ok, agora podem me bombardear. Muitos dirão que estou louco e 5 centavos não vai fazer falta, então eu pergunto: Você já tentou comprar um bilhete de ônibus com 5 centavos a menos? Conseguiu? Acho que não...

Para conseguir alcançar a independência financeira é muito importante ter um planejamento financeiro. Estes pequenos gastos devem fazer parte do seu planejamento.

É importantíssimo considerar um certo valor mensal para estes gastos em seu orçamento. A quantia pode variar, um bom exercício para saber com mais precisão é anotar todos estes pequenos gastos durante um mês em uma folha de papel que pode ser guardada na carteira. Ao final deste período some todos os gastos e comece a considerar esta quantia antes de tomar qualquer decisão de compra que possa comprometer os seus rendimentos por completo.

Quem é mais disciplinado pode anotar tudo na planilha de controle de gastos. Com um histórico completo de onde você gastou seu dinheiro ficará muito mais fácil de realizar seu planejamento a cada semestre.

Selecionando e listando seus compromissos

Conforme vimos anteriormente compromissos e dívidas são diferentes, clique aqui e leia o post relacionado.

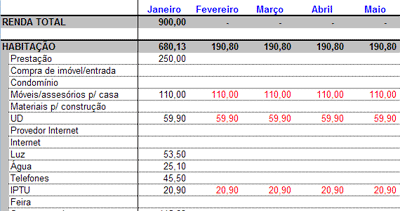
Agora que seus gastos serão todos anotados em uma planilha de controle financeiro, vamos começar anotando todos os compromissos assumidos. Eu costumo utilizar a cor vermelha para chamar atenção dos compromissos que estão em aberto.

Exemplo: Você comprou uma estante nova para sua casa em 10 vezes iguais de R$ 110,00 e ainda faltam 6 prestações, também comprou um micro-ondas em 10 vezes de R$ 59,90 e ainda resolveu parcelar o IPTU em 12 vezes de R$ 20,90. Veja abaixo como ficou na planilha.

planilha controle de gastos
Neste exemplo, podemos ver claramente que parte da renda já está comprometida para os meses seguintes. Quando o compromisso for pago, podemos alterar a cor de vermelho para preto, sinalizando que foi quitado.

O mais importante é visualizar que parte da sua renda já está comprometida e qualquer gasto adicional daqui pra frente deverá ser analisado levando em conta o saldo do mês, ou seja, o que você ganhou menos tudo o que foi gasto.

planilha controle de gastos
Esta conta que determina o saldo do mês deve ser sempre positiva. Caso este número esteja negativo ao final de qualquer mês, significa que você gastou mais do que ganhou e será necessário atuar para diminuir seus gastos ou aumentar seus ganhos.

Mesmo para quem está endividado este número deve ser positivo, pois será com este saldo que você pagará suas dívidas.

Planilha de Controle Financeiro

Para conhecer sua situação financeira, nada melhor do que anotar o caminho percorrido pelo seu dinheiro.

É muito comum encontrar pessoas que gastam tudo o que receberam em poucos dias e depois se perguntam para onde foi tanto dinheiro.

A sensação do dinheiro escorregar por entre os dedos pode ser contida quando adotamos um sistema de fluxo de caixa, ou seja, anotar todo o dinheiro que entra e o que sai.

Estas anotações, quando utilizadas corretamente, podem ser uma poderosa ferramenta que nos ajudará a controlar de forma eficiente todo o dinheiro que passar por nossas mãos. Quanto mais detalhes houver nas anotações, maior a possibilidade de redução nos gastos. O ideal é fazer a cada semestre uma avaliação de todas as despesas e comparar com as metas estipuladas.

No início poderá parecer muito chato anotar cada centavo gasto, mas o controle só será completo se você souber para onde foi levado seu suado dinheiro. Após alguns meses de utilização deste método, será possível verificar áreas onde houve gastos desnecessários e uma ação imediata faz-se necessária.

Abaixo segue o modelo de uma planilha de controle financeiro para download. Nesta planilha deve ser anotado todas as receitas (ganhos) e despesas (gastos). Voltarei a falar desta planilha mais adiante, por enquanto, aproveite que o ano está apenas iniciando e mãos à obra.

Faça o download da planilha.


Planilha controle gastos

Dívida ou compromisso?

Para saber como sair das dívidas, você precisa entender o que é dívida.

Dívida pode ser definida como um atraso no pagamento de um compromisso pré estabelecido.

Quando você compra algo e assume pagar em diversas parcelas, isso não é dívida é compromisso.

Se uma pessoa assume um financiamento para pagar em 36 meses, ela assumiu um compromisso de pagamento, entretanto, se por algum motivo qualquer esta pessoa atrasa um dos pagamentos, este torna-se uma dívida com incidência de juros e talvez consequências mais graves.

O acumulo de compromissos não é bom para sua saúde financeira. Quanto mais compromissos um indivíduo assume, maior as chances de tornar-se endividado.

Por exemplo: Você decide comprar um apartamento e pagar um financiamento em 100 meses, alguns meses depois assume o compromisso de pagar o carro novo em 60 meses, depois quando passeava no shopping fica encantado com os móveis novos que pagará em 24 meses e as compras do mês serão realizadas no cartão de crédito em 6 vezes.

Você assumiu diversos compromissos e como está dentro de seu orçamento não há grandes consequências, porém, como não temos bola de cristal em um futuro não distante, você perde parte de sua renda e agora não consegue honrar os compromissos. Pronto, está endividado. Uma pequena bola de neve se forma, em alguns meses você foi engolido e não sabe como escapar...

Percebeu como assumir diversos compromissos não é bom.

Como lição de casa você deve rever seus compromissos financeiros. Salvo alguns casos onde o bem adquirido é alto ou há outros interesses implícitos, não devemos comprar nada financiado. Também devemos quitar os compromissos em aberto adiantando as parcelas (não esqueça de negociar o valor para retirar os juros das parcelas que serão adiantadas)

Lembre-se pagar à vista é sempre a melhor opção.

Quanto você gasta no Natal?

Conviver com o bombardeio de propagandas e promoções não é fácil. Comprar uma lembrancinha para cada parente e amigo pode ser uma péssima idéia para quem está com dívidas.

A solução para este problema pode ser simples, mas nem sempre as pessoas que convivem com você estão dispostas a aceitar. Como exemplo, as dezenas de lembrancinhas podem ser substituídas por um único presente quando conseguimos organizar um amigo secreto (ou amigo oculto dependendo da região do Brasil). O ideal é organizar esta "brincadeira econômica" logo no início de Dezembro, pois haverá tempo para pesquisar e pechinchar.

A ceia de Natal ou a festa da virada deve ser planejada e os gastos podem ser divididos entre os participantes, assim ninguém ficará sobrecarregado "pagando o pato" ou peru neste caso.

Lembre-se, só fica no vermelho quem quer.

Vamos praticar esta MUDANÇA DE HÁBITOS já neste Natal.


O que fazer com seu décimo terceiro?

Com o final de ano chegando a maioria das pessoas que conheço inicia uma busca frenética por produtos que desejaram o ano todo. O décimo terceiro em mãos gera uma sensação de poder aos consumidores, o impulso é maior que a razão e as compras não podem esperar.

Este pensamento pode te levar ao fundo do poço logo no primeiro mês de 2008. Dores de cabeça serão a sensação do início de ano quando IPVA, IPTU dentre outras contas começam a entupir a caixa de correio.

Antes de aniquilar seu décimo terceiro no shopping, vamos pensar um pouco.

Para quem tem dívidas, é o melhor momento para quitá-las ou pelo menos amenizá-las. Com dinheiro em mãos é hora de verificar quais dívidas cobram os maiores juros e partir para a negociação. Normalmente cartões de crédito e bancos são os que cobram juros mais elevados, a negociação é fundamental, pois estas instituições costumam baixar muito os juros quando o devedor resolve quitar seus débitos.

Se você não tem dívidas e também não tem dinheiro sobrando, o melhor é dividir seu décimo terceiro em três partes.

Com a primeira parte, compre os presentes e os preparativos para natal e ano novo afinal, não devemos nos privar totalmente dos momentos importantes da vida.

A segunda parte deve ser guardada para as despesas do início do ano. É importante ter dinheiro em caixa para não ser necessário parcelar IPVA, IPTU, etc, e iniciar o ano novo com mais dívidas.

Finalmente a terceira parte deve ser destinada a investimentos. Se você não possui conhecimentos neste ramo, não se preocupe, eu vou ajudá-lo em breve neste mesmo blog, de imediato posso indicar a caderneta de poupança ou algum fundo RF ou DI que possua taxa de administração baixa (entenda-se abaixo de 1%).

Agora a dica que dou para quem não está no vermelho e já comprou todos os presentes, não poderia ser outra... faça um investimento com seu décimo terceiro integral.

Ainda está em dúvida? Sabe qual é o melhor dia para começar a poupar? ONTEM.

Saindo do Vermelho - primeiro mandamento

O primeiro passo para sair do vermelho e pagar suas dívidas é parar de gastar desnecessariamente. Será um período de vacas magras e você deverá ter consciência disso. Muita FORÇA DE VONTADE e MUDANÇA DE HÁBITOS serão necessários para fazer acontecer.
Como eu postei anteriormente não será fácil. Sabe aquele crediário que você estava pensando em fazer para comprar a TV nova, o aparelho de som, o presente de cada um dos familiares para o Natal? ESQUEÇA! A partir de agora a palavra crediário não existe mais, pagar em 6, 10, 12, 36 vezes também não farão mais parte da sua vida.

Para alguns isso pode parecer impossível, mas acredite, não é difícil. Você precisa apenas MUDAR SEUS HÁBITOS como consumidor. Infelizmente o capitalismo é cruel com as pessoas que não conseguem controlar suas vontades e desejos, pensamentos como o de pagar apenas o rotativo do cartão de crédito e utilizar o crédito especial como saldo de conta podem levar um indivíduo cada vez mais para o buraco.

Amaioria das pessoas individadas possuem dívidas no cartão ou cheque especial, então vamos ao primeiro mandamento para sair do vermelho:

- Quebre todos os seus cartões de crédito e rasgue seus talões de cheque. (jogue fora sem dó, é sério!)

Seu NOVO HÁBITO será comprar somente à vista e em dinheiro. Se tiver dinheiro pechincha desconto e compra mais barato, não tem dinheiro não compra, poupa e compra depois. Simples assim.

Primeiro passo para sair do vermelho

Como alguém pode pensar em poupar, investir ou aposentadoria se não consegue nem mesmo pagar as contas do mês. Quando as dívidas não são controladas, pode apostar que elas aumentarão cada vez mais.

O primeiro passo é admitir que você está endividado, você precisa olhar no espelho e ser honesto com a única pessoa que poderá lhe ajudar, você mesmo. Faça a seguinte pergunta: Você quer viver desta forma? Se a resposta for SIM, eu não poderei ajudar muito, entretanto, se a resposta for NÃO, então vamos começar.

Não vou dizer que será fácil, pois dependendo do grau do endividamento o caminho será longo e nada agradável, más não será impossível. Você deverá estar focado neste objetivo, quitar as dívidas. Nada acontece como milagre e os resultados podem demorar a aparecer, o importante é não desanimar e continuar aplicando algumas das dicas que postarei nos próximos dias.

Agora que você está decidido a virar a mesa, vamos trabalhar!!!